
Contabilidade Especializada para Investidores
Quem investe apura imposto todo mês, não só em abril. A Finanz cuida do ganho de capital na venda de imóvel e de bens, da apuração da bolsa com a isenção de até R$ 20 mil em vendas no mês, do DARF no código 6015 e da regra que mudou o jogo em 2026: lucros e dividendos acima de R$ 50 mil pagos pela mesma empresa no mesmo mês passaram a ter 10% retidos na fonte, e o lucro antigo só escapa se a distribuição tiver sido aprovada até 31 de dezembro de 2025.
O imposto do investidor se perde no detalhe, e o detalhe é mensal
Custo médio errado, prejuízo de day trade compensado contra operação comum, isenção de R$ 20 mil contada sobre o lucro em vez da venda: são erros pequenos que viram malha fina lá na frente. A Finanz apura mês a mês, emite o DARF no prazo e fecha o ano com a declaração batendo com o que foi recolhido.
Saiba Mais
Atendimento Personalizado
(11) 95044-6262
Entre em Contato
contato@finanzcontabil.com.br
Onde estamos
Higienópolis, SP
Você escolhe o ativo, nós fechamos a conta
A apuração, o DARF e a declaração ficam conosco. Você fica com a decisão de investimento, que é o que ninguém faz por você.

O que a Finanz faz por quem investe
Ganho de capital, bolsa, dividendos e a declaração anual, tratados como uma coisa só. Atendimento em São Paulo e a distância.
Ganho de Capital na Venda de Imóvel
Apuração do ganho, aplicação das isenções cabíveis e GCAP entregue no prazo, para a venda não virar autuação depois.
Ganho de Capital em Veículos e Outros Bens
Cálculo do ganho na venda de veículo, participação societária e demais bens e direitos, com as faixas progressivas corretas.

O custo de descobrir o imposto só no ano seguinte
O DARF de renda variável vence no último dia útil do mês seguinte. Quem deixa para apurar em abril paga multa e juros sobre cada mês que passou. A Finanz fecha o mês no mês, guarda o prejuízo compensável e entrega o ano já conferido.
- Ganho de capital com as faixas certas, de 15% a 22,5%
- Pró-labore e distribuição de lucros otimizados
- Lucros acima de R$ 50 mil no mês: os 10% retidos desde 2026
- IRPF complexo: livro-caixa e sócio de PJ
Apuração mensal, para o ano fechar sem susto
O DARF de renda variável vence no último dia útil do mês seguinte. Quem deixa para apurar em abril paga multa e juros sobre cada mês que passou. A Finanz fecha o mês no mês, guarda o prejuízo compensável e entrega o ano já conferido.
- Ganho de capital com as faixas certas, de 15% a 22,5%
- Pró-labore e distribuição de lucros otimizados
- Lucros acima de R$ 50 mil no mês: os 10% retidos desde 2026
- IRPF complexo: livro-caixa e sócio de PJ
Sua carteira cresceu. A apuração acompanhou?
Fale com quem apura investimento todo mês e conhece a regra nova de dividendos.
Solicite um OrçamentoNa Finanz você terá acesso a ferramenta
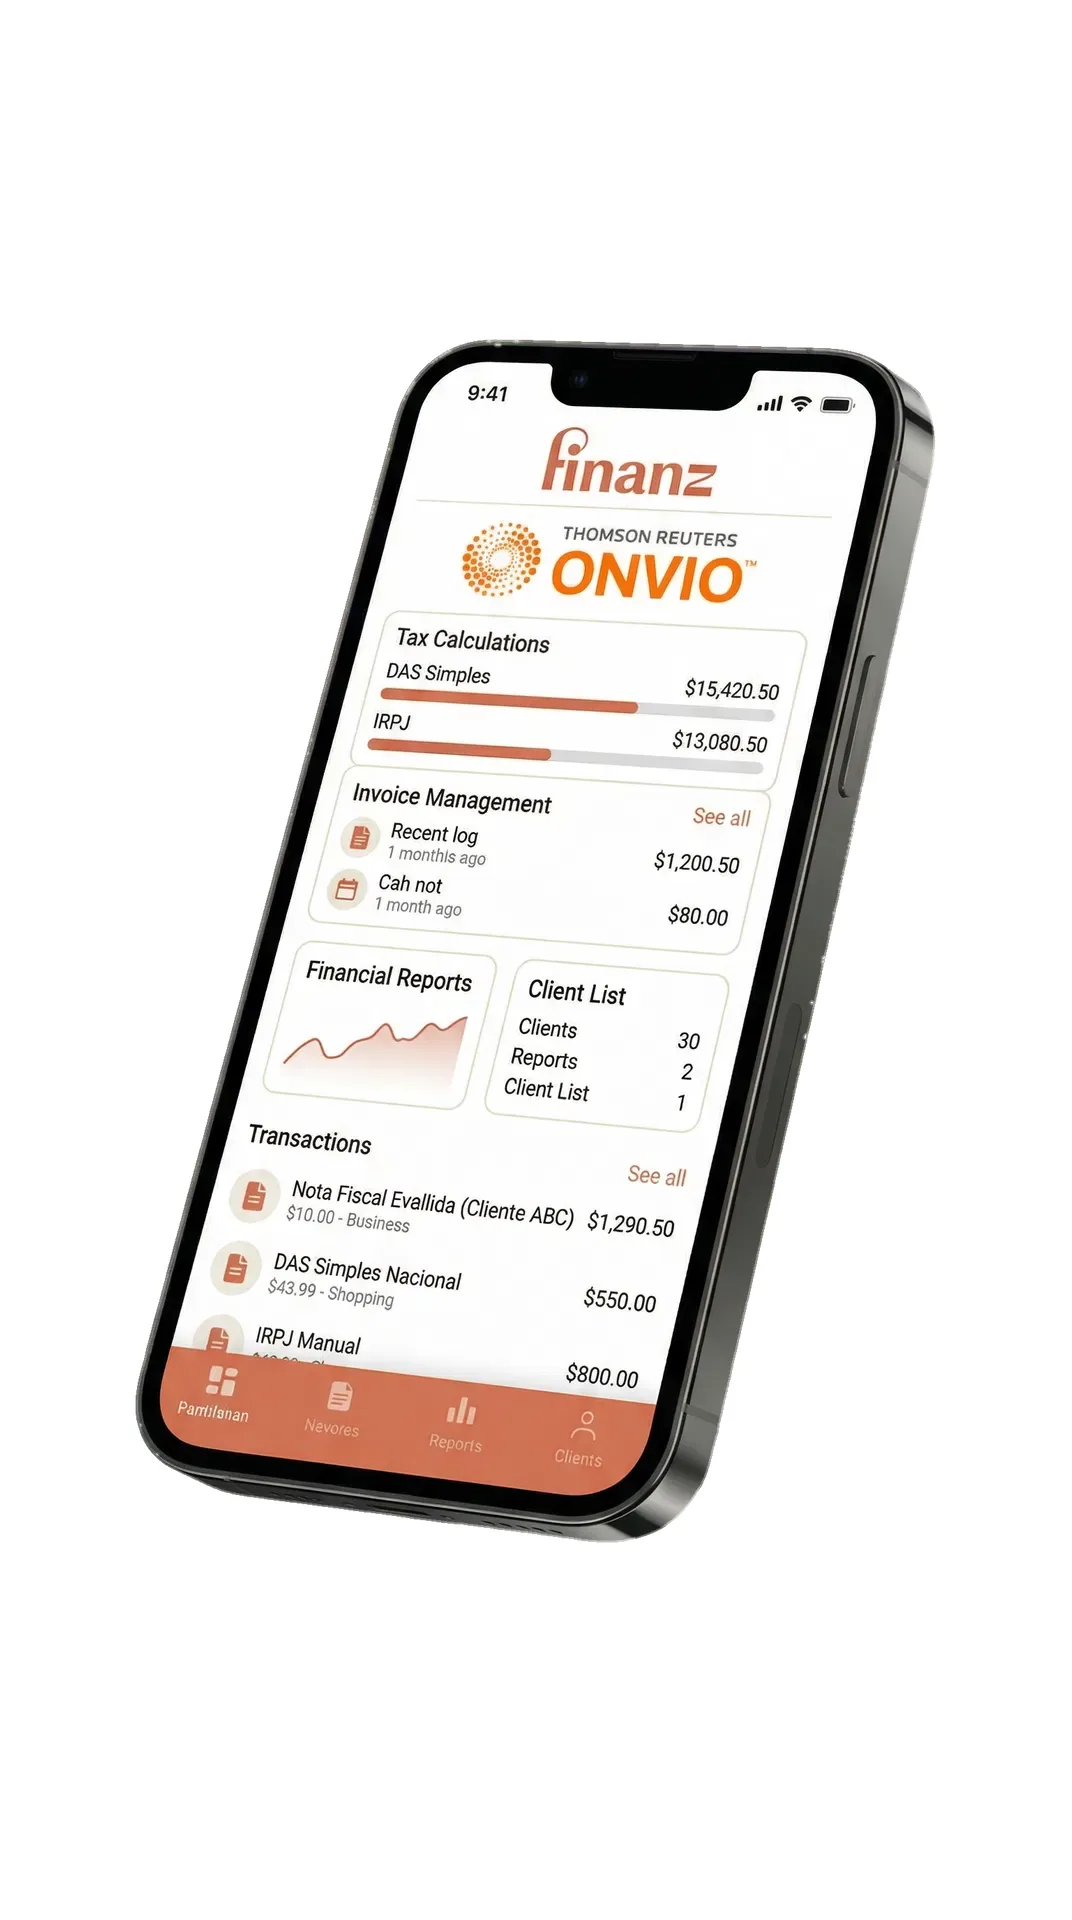
PLATAFORMA THOMSON REUTERS
em gestão financeira, assim como acesso a recursos educacionais e suporte técnico para fazer o melhor uso possível dela.
Plano de preços simples para investimento empresarial
Básico
Faturamento até 15 mil/mês
- Cálculo e Emissão de guia de impostos
- Envio de IRPJ, DIPJ e DEFIS
- Obrigações Acessórias
- Atendimento Especializado
- Pró-Labore2 sócios
- Emissão de NFs
- Folha de Pagamento
- Acompanhamento Financeiro
Completo
Faturamento até 25 mil/mês
- Cálculo e Emissão de guia de impostos
- Envio de IRPJ, DIPJ e DEFIS
- Obrigações Acessórias
- Atendimento Especializado
- Pró-Labore3 sócios
- Emissão de NFsAté 10/mês
- Folha de Pagamento
- Acompanhamento Financeiro
Pequenas Empresas
Faturamento até 50 mil/mês
- Cálculo e Emissão de guia de impostos
- Envio de IRPJ, DIPJ e DEFIS
- Obrigações Acessórias
- Atendimento Especializado
- Pró-Labore4 sócios
- Emissão de NFsAté 30/mês
- Folha de PagamentoAté 10 funcionários
- Acompanhamento Financeiro
Os pacotes acima são sugestões de referência. Cada empresa possui particularidades que influenciam diretamente no escopo e no investimento. Para receber uma proposta personalizada, entre em contato com nossa equipe: a análise individual é gratuita e sem compromisso.
O que nossos clientes dizem
+400
Clientes Satisfeitos
"A Finanz transformou completamente a gestão financeira da minha empresa. Profissionais competentes e atenciosos que realmente entendem do negócio."
Maria S. Dias
Empresária
"Excelente atendimento e resultados. Conseguimos reduzir nossa carga tributária de forma legal e segura. Recomendo a todos."
Pedro C. Oliveira
Empresário
Perguntas Frequentes
Dúvidas frequentes:
As dúvidas que mais aparecem sobre ganho de capital, bolsa e dividendos, com a lei citada em cada resposta.
A alíquota é progressiva e incide sobre o ganho, não sobre o valor da venda: 15% até R$ 5 milhões de ganho, 17,5% de R$ 5 a R$ 10 milhões, 20% de R$ 10 a R$ 30 milhões e 22,5% acima disso. A base é o art. 21 da Lei 8.981/1995, na redação dada pela Lei 13.259/2016. Existem isenções específicas, como a da venda de imóvel residencial cujo valor é aplicado em outro imóvel residencial no prazo legal, e é justamente aí que a conta muda bastante. A Finanz apura o ganho, aplica a isenção que couber e entrega o GCAP.
No mercado à vista de ações, o ganho é isento quando o total vendido no mês fica em até R$ 20 mil, conforme o art. 3º, inciso I, da Lei 11.033/2004. Repare que o limite olha para o valor das vendas, não para o lucro, e é mensal. A isenção não alcança day trade nem opções e futuros. Mesmo isento, o resultado entra na declaração anual, e é onde muita gente escorrega.
Não. Day trade paga 20% sobre o ganho líquido e a operação comum, que o mercado costuma chamar de swing trade, paga 15%. Os dois percentuais estão no art. 2º da Lei 11.033/2004. A separação importa também no prejuízo: perda em day trade só compensa ganho em day trade. Misturar as duas modalidades na planilha é o erro que mais gera DARF errado.
O DARF de ganho líquido em renda variável vence no último dia útil do mês seguinte ao da apuração, no código 6015. Operou em outubro, paga até o último dia útil de novembro. O imposto retido na fonte pela corretora, aquele valor pequeno conhecido como dedo-duro, é antecipação e entra como abatimento, não substitui a apuração.
Não de forma irrestrita. Desde janeiro de 2026, quando uma mesma empresa paga, credita, emprega ou entrega a uma mesma pessoa física residente no Brasil mais de R$ 50 mil em lucros e dividendos no mesmo mês, há retenção de 10% na fonte sobre o total, não sobre o que passa dos R$ 50 mil, e sem dedução nenhuma da base. É o art. 6º-A da Lei 9.250/1995, incluído pela Lei 15.270/2025. Se houver mais de um pagamento no mesmo mês, o imposto é recalculado sobre a soma. Abaixo desse valor mensal, por empresa pagadora, a retenção não existe.
Só se cumprir três condições ao mesmo tempo, e é aqui que a maioria tropeça. Pelo parágrafo 3º do art. 6º-A, ficam de fora os lucros e dividendos que sejam relativos a resultado apurado até o ano-calendário de 2025, cuja distribuição tenha sido aprovada até 31 de dezembro de 2025, e cujo pagamento ocorra nos termos originalmente previstos naquele ato de aprovação. A Receita Federal lê os três como cumulativos. Na prática: lucro acumulado de 2025 que ficou no balanço sem ata de aprovação até 31/12/2025 e vai ser distribuído agora entra na retenção normalmente. Quem tinha lucro antigo para distribuir e não formalizou a aprovação a tempo perdeu a janela.
Pela leitura da Receita Federal, sim. O art. 6º-A não traz exceção por regime tributário: ele fala em pagamento por uma mesma pessoa jurídica, sem distinguir Simples Nacional, Lucro Presumido ou Lucro Real. Vale registrar que a Lei 15.270/2025 não altera nem cita a Lei Complementar 123/2006; o entendimento de que a isenção do art. 14 dela deixou de valer nesses casos está no documento de Perguntas e Respostas sobre tributação de altas rendas que a Receita publicou. Como é interpretação do Fisco e não texto expresso da lei, vale acompanhar. Para o sócio de PJ que retira acima de R$ 50 mil por mês, a conta muda.
É uma segunda regra, do art. 16-A da Lei 9.250/1995, também incluída pela Lei 15.270/2025, e não se confunde com a retenção de 10%. A partir do ano-calendário de 2026, a pessoa física cuja soma de todos os rendimentos recebidos no ano passar de R$ 600 mil fica sujeita a uma tributação mínima no ajuste anual, considerando inclusive rendimentos isentos e os tributados de forma exclusiva. A regra de transição para lucro antigo aparece de novo aqui, mas com uma condição extra: o pagamento precisa ocorrer nos anos-calendário de 2026, 2027 ou 2028.
Não, são regimes diferentes. O JCP pago a pessoa física tem retenção na fonte de 15%, pelo art. 9º, parágrafo 2º, da Lei 9.249/1995, e essa alíquota não foi substituída pelos 10% que a Lei 15.270/2025 criou para dividendos. Quem recebe os dois precisa tratar cada um no seu lugar, inclusive na declaração.